CONCENTRATO DI POMODORO, CRESCONO LE IMPORTAZIONI MONDIALI. LE PROSPETTIVE PER L’ITALIA
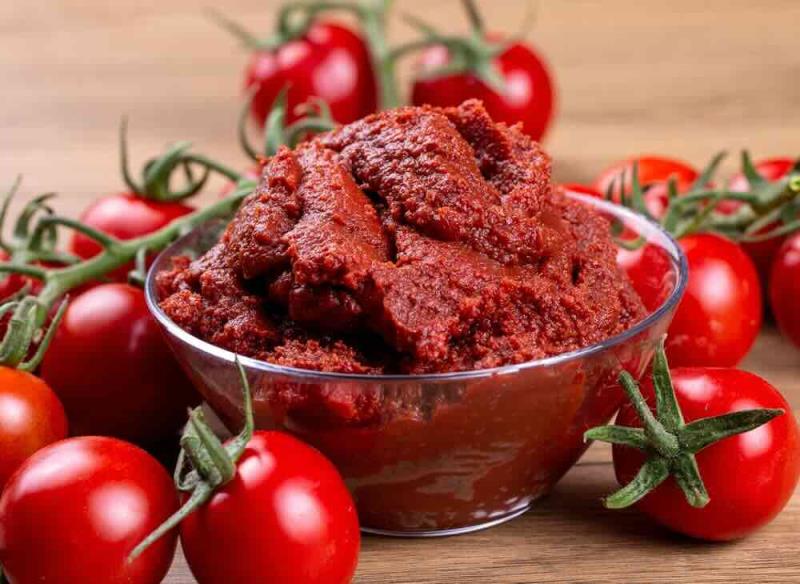
Nei venti principali mercati monitorati gli acquisti di concentrato aumentano del 3,2%. La Cina riorienta le esportazioni verso Africa e Medio Oriente, mentre l’Italia chiude la campagna 2026 con 6,3 milioni di tonnellate di pomodoro trasformato. Prezzi, costi e competitività al centro della programmazione 2027.
Le importazioni di concentrato di pomodoro crescono sui principali mercati internazionali, mentre cambia la distribuzione geografica delle esportazioni. Secondo gli aggiornamenti di Tomato News, elaborati sui dati del commercio internazionale, tra agosto 2025 e luglio 2026 i venti Paesi importatori monitorati hanno acquistato 1,693 milioni di tonnellate di concentrato, con un aumento del 3,22% rispetto agli 1,640 milioni dei dodici mesi precedenti. Si tratta di circa 52.800 tonnellate aggiuntive, che confermano una crescita della domanda nei mercati considerati, pur senza fornire indicazioni dirette sull'andamento dei prezzi. Sul versante delle esportazioni, l'aggiornamento del 12 novembre registra invece una flessione del 2,2% per i dieci principali Paesi esportatori monitorati, con circa 3,38 milioni di tonnellate commercializzate. Il confronto richiede tuttavia cautela: da marzo 2026 Tomato News ha sostituito l'Iran con l'Egitto nella graduatoria, a causa dell'indisponibilità dei dati iraniani. La variazione risente quindi anche del cambiamento del campione statistico e non può essere attribuita interamente a una contrazione degli scambi.
La Cina guarda sempre più ad Africa e Medio Oriente
Uno dei cambiamenti più interessanti riguarda la destinazione del concentrato cinese. Nell'annata commerciale ottobre 2025-settembre 2026, la Cina ha esportato circa 1,21 milioni di tonnellate, rafforzando nel lungo periodo la propria presenza soprattutto nell'Africa occidentale e in Medio Oriente. Le esportazioni cinesi verso l'Unione europea hanno invece perso peso rispetto al passato, anche per il maggiore orientamento degli operatori europei verso forniture comunitarie o geograficamente vicine. La trasformazione dei flussi commerciali può aprire opportunità per l'industria italiana, ma la concorrenza rimane elevata. Cina, Spagna, Portogallo e Stati Uniti operano su mercati in parte coincidenti, con differenti costi di produzione, caratteristiche merceologiche e strategie commerciali. Per valutare la competitività italiana occorre distinguere i concentrati industriali sfusi dai prodotti confezionati e dalle preparazioni a maggiore valore aggiunto.
Italia, produzione in crescita e costi industriali elevati
L'Italia affronta questa evoluzione dopo una campagna 2026 che, secondo ANICAV, si è conclusa con 6,3 milioni di tonnellate di pomodoro trasformato, confermando il secondo posto mondiale dopo gli Stati Uniti. Le superfici coltivate hanno raggiunto 86.382 ettari, di cui 48.313 nel bacino del Nord e 38.069 nel Centro-Sud. I quantitativi lavorati sono stati rispettivamente di 3,2 e 3,1 milioni di tonnellate.
L'aumento della produzione si accompagna però a difficoltà economiche e agronomiche. Durante la campagna, secondo ANICAV, il prezzo medio del gas è cresciuto del 103% rispetto al 2025 e quello dell'energia elettrica del 78%. Nel Nord le rese agricole sono state penalizzate da caldo, siccità, grandinate e disponibilità idrica limitata, mentre nel Centro-Sud il prolungamento della lavorazione ha inciso sull'efficienza degli stabilimenti. La competitività italiana dipende dunque non soltanto dai quantitativi disponibili, ma dalla capacità di collocare i prodotti sui mercati a prezzi remunerativi, valorizzando qualità, tracciabilità, origine e affidabilità delle forniture. L'Italia dispone inoltre di una posizione consolidata nelle conserve di pomodoro, segmento distinto dal concentrato e nel quale detiene una quota predominante delle esportazioni mondiali.
Le scelte per la campagna agricola 2027
Per i produttori agricoli l'aumento delle importazioni internazionali non si traduce automaticamente in maggiori ricavi. Il prezzo del pomodoro fresco dipende dagli accordi con l'industria, dalle rese agricole e industriali, dai costi di coltivazione e dalle prospettive commerciali dei trasformati. La programmazione delle superfici per il 2027 dovrà quindi tenere conto della domanda effettiva dell'industria, delle giacenze disponibili, dell'andamento delle esportazioni e dei costi di trasformazione. Per le organizzazioni dei produttori assumono particolare rilievo la definizione dei contratti, la gestione dei rischi climatici e gli investimenti nell'efficienza irrigua.
Le trattative per i contratti di coltivazione della prossima campagna offriranno una prima indicazione concreta su come l'industria italiana valuta le prospettive del mercato internazionale. Dalle quantità programmate e dai prezzi concordati si potrà comprendere in quale misura l'evoluzione degli scambi commerciali influirà sulle scelte produttive degli agricoltori italiani.