La leadership globale delle mele italiane
La melicoltura italiana chiude la campagna 2024/25 consolidando il primato sui mercati internazionali, in un contesto produttivo stabile e con una qualità complessivamente elevata. È quanto emerge dal report ISMEA “Tendenze – Frutta, focus mele”, che fotografa un settore maturo ma ancora fortemente competitivo, soprattutto sul fronte dell’export.
Secondo le stime Assomela quest’anno la produzione nazionale si è attestata a 2,32 milioni di tonnellate, sostanzialmente in linea con il 2024 e superiore di circa il 5% alla media dell’ultimo triennio. Il potenziale produttivo resta stabile intorno ai 54 mila ettari, con una forte concentrazione geografica: Alto Adige e Trentino rappresentano insieme quasi il 70% del raccolto nazionale. La qualità delle mele è risultata molto buona per tutte le principali varietà, con una quota destinata al mercato del fresco superiore ai 2 milioni di tonnellate. In controtendenza la produzione biologica, che scende a 174.600 tonnellate, segnando un calo del 6% su base annua.
Sul piano varietale Golden Delicious e Gala continuano a dominare l’offerta, ma cresce il peso delle varietà club, che superano complessivamente le 300 mila tonnellate. Questo segmento rafforza le strategie di differenziazione e consente una maggiore segmentazione dell’offerta, soprattutto sui mercati esteri a più alto valore aggiunto.
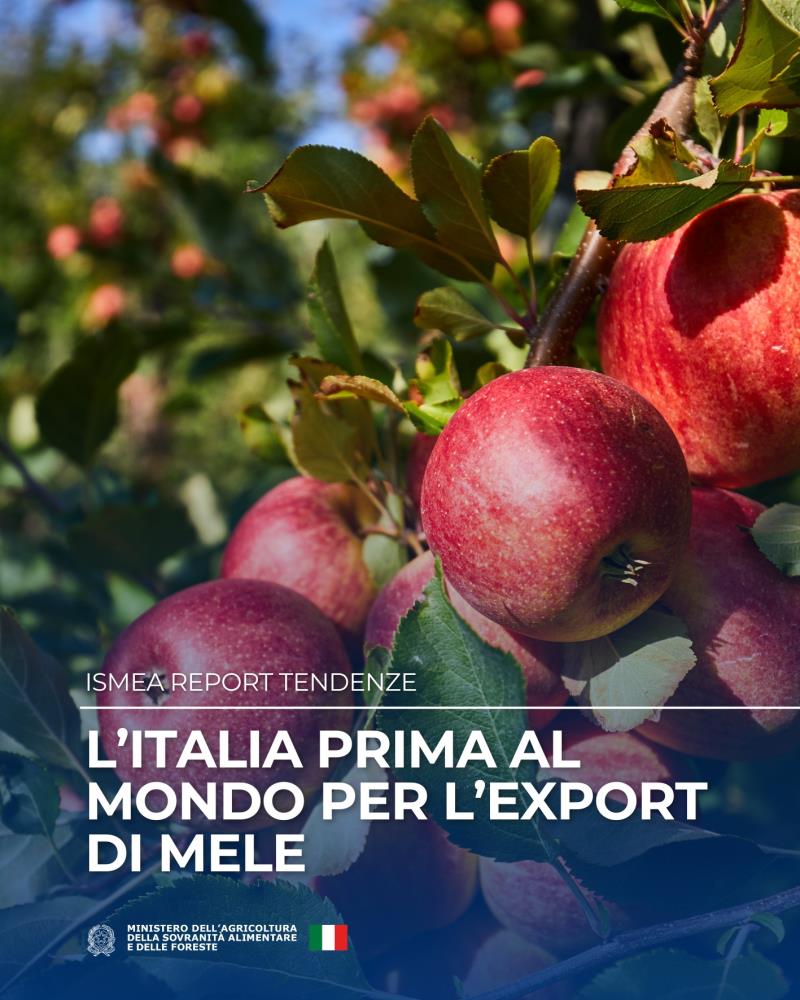
Il dato più rilevante riguarda però il commercio con l’estero. Nella campagna 2024/25 l’Italia ha esportato oltre 1,067 milioni di tonnellate di mele, per un valore di 1,17 miliardi di euro. Il saldo della bilancia commerciale raggiunge così il massimo storico di 1,146 miliardi di euro, grazie a un incremento dei volumi esportati del 24% rispetto alla stagione precedente. Questo risultato consente all’Italia di posizionarsi quale primo esportatore mondiale in valore, davanti a Stati Uniti e Cina. Il prezzo medio all’export, pari a 1,10 €/kg, risulta però in lieve flessione (-3,7%), segnale di una competitività costruita soprattutto sulle quantità.
La Germania si conferma il principale mercato di sbocco, assorbendo il 30% del valore esportato, seguita da Spagna e Arabia Saudita. Crescono con forza anche mercati emergenti come Egitto e Romania, mentre Brasile e Regno Unito mostrano segnali di rallentamento. Le esportazioni verso i Paesi UE rappresentano il 65% del totale, ma è nei mercati extra UE che si gioca una parte rilevante delle prospettive, anche alla luce della graduale normalizzazione delle rotte logistiche internazionali.
Sul mercato interno i consumi restano deboli. Gli acquisti domestici di mele calano del 3% in quantità, mentre il prezzo medio al dettaglio sale a 1,72 €/kg. La spesa complessiva delle famiglie diminuisce leggermente, confermando una dinamica di lungo periodo che vede la mela penalizzata dalla concorrenza di altri frutti e da cambiamenti nelle abitudini di consumo.
Le prospettive per la campagna 2025/26 appaiono complessivamente positive. L’offerta nazionale è equilibrata, il profilo qualitativo elevato e il sistema melicolo organizzato mostra una buona capacità di tenuta commerciale. La sfida principale rimane la valorizzazione del prodotto, per ridurre la dipendenza dai volumi e rafforzare la redditività lungo tutta la filiera, in un contesto di crescente competizione internazionale e di costi produttivi ancora elevati.