RUSSIA, FRENANO LE SEMINE INVERNALI: EXPORT IN CRISI E INCOGNITA SUL RACCOLTO 2027
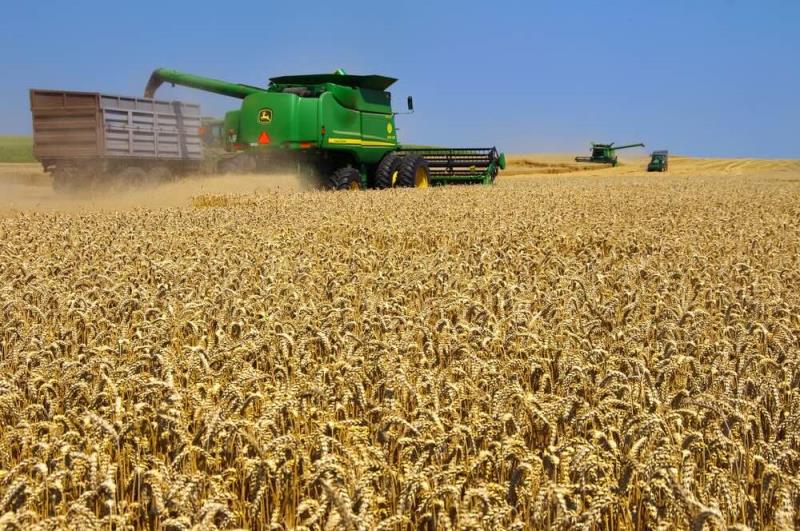
Le semine autunnali procedono in Russia al ritmo più basso dal 2013, mentre le forti difficoltà nell’esportazione del grano attraverso il Mar Nero stanno comprimendo i prezzi interni e la redditività delle aziende agricole. Il raccolto 2026 è abbondante, ma proprio l’accumulo di prodotto e le difficoltà nel collocarlo all’estero potrebbero condizionare gli investimenti per il 2027.
Al 18 settembre il ministero dell’Agricoltura russo indicava quasi 6 milioni di ettari seminati a colture invernali, su un obiettivo complessivo superiore a 19 milioni. SovEcon stima più precisamente 6,1 milioni di ettari, contro 7,1 milioni nello stesso periodo del 2025: un ritardo del 14% e il livello più basso registrato a questo punto della stagione dal 2013. Il frumento rappresenta normalmente circa il 90% dei cereali invernali russi.
Un’indagine SovEcon su circa mille agricoltori, riportata da UkrAgroConsult, segnala inoltre un possibile ridimensionamento degli investimenti. Il 26% degli intervistati non intende seminare frumento invernale quest’anno e il 32% prevede di ridurne la superficie; il 29% pensa di mantenerla sui livelli dello scorso anno. Fra le motivazioni vengono indicate la scarsità di liquidità per carburanti, sementi e fertilizzanti, l’aumento dei costi produttivi e la minore redditività del cereale.
Un raccolto abbondante che fatica a uscire dalla Russia
La frenata delle semine arriva dopo una campagna produttiva tutt’altro che scarsa. Il 18 settembre il ministro dell’Agricoltura Oksana Lut dichiarava già raccolti oltre 90 milioni di tonnellate di frumento, con circa l’8% delle superfici ancora da mietere. Si tratta di una cifra ministeriale superiore agli 88 milioni di tonnellate stimati dall’USDA nel WASDE dell’11 settembre, una valutazione formulata alcuni giorni prima e quindi suscettibile di successivi aggiornamenti. Il problema è soprattutto l’export. SovEcon stima che tra luglio e settembre Russia e Ucraina esportino complessivamente appena 8 milioni di tonnellate di frumento, il quantitativo più basso per il primo trimestre della campagna commerciale dal 2010/11. Nello stesso periodo dello scorso anno erano state 16,2 milioni e la media dell’ultimo quinquennio raggiunge 18,2 milioni. Per la sola Russia le spedizioni sono valutate in 5,4 milioni di tonnellate, il 53% in meno su base annua e il 58% sotto la media quinquennale.
Le difficoltà nel bacino del Mar Nero e del Mar d’Azov hanno ristretto anche il numero degli acquirenti. Secondo i dati della Russian Grain Union riportati da Reuters, a settembre soltanto otto Paesi risultavano acquirenti di frumento russo, contro 26 nello stesso mese del 2025; ad agosto erano stati 16 contro 43 un anno prima. L’accumulo di prodotto sul mercato interno sta aumentando le scorte invendute e comprimendo le quotazioni alla produzione. Il rischio per il 2027 nasce quindi dall’interazione tra difficoltà commerciali e scelte agronomiche. Prezzi poco remunerativi e minore disponibilità finanziaria possono spingere le aziende a ridurre le superfici e, contemporaneamente, gli impieghi per ettaro di fertilizzanti e altri mezzi tecnici, con possibili conseguenze anche sulle rese.
Ucraina, semine invernali al 14% del programma
Anche l’Ucraina affronta un quadro condizionato dalla debolezza dell’export, ma i dati più recenti mostrano l’avanzamento delle operazioni di semina. Al 23 settembre risultavano investiti a cereali invernali 741.400 ettari, pari al 14,2% della superficie programmata. Frumento e triticale occupavano 662.400 ettari, il 14,6% delle previsioni.
Il ministro dell’Agricoltura Taras Vysotskyi ha indicato nelle difficoltà di esportazione un possibile fattore di riduzione delle future superfici a frumento, senza tuttavia quantificare una contrazione nazionale. Le indicazioni del 10-15% circolate nelle ultime settimane riguardano singole aziende e non possono quindi essere estese all’intera agricoltura ucraina.
Nel frattempo l’USDA ha migliorato le stime sul raccolto ucraino 2026/27. Nel WASDE di settembre la produzione di frumento è stata aumentata da 25,4 a 26 milioni di tonnellate, grazie a una resa record, mentre le esportazioni sono state ridotte da 13,5 a 12,5 milioni per la debolezza delle spedizioni di agosto e le difficoltà logistiche provocate dalla guerra nell’area del Mar Nero. Le scorte finali ucraine salgono così a 6,1 milioni di tonnellate.
Produzione mondiale a 822 milioni di tonnellate
Sul piano mondiale non emerge, almeno per ora, un problema di scarsità assoluta. L’USDA stima per il 2026/27 una produzione di frumento di 822,43 milioni di tonnellate, in aumento rispetto ai 819,30 milioni previsti in agosto ma inferiore al record di 843,99 milioni della campagna precedente. I consumi globali sono indicati a 826,75 milioni di tonnellate, quindi superiori alla produzione, mentre il commercio internazionale dovrebbe attestarsi a 211,77 milioni. Le scorte finali sono stimate a 276,29 milioni di tonnellate: circa 4,3 milioni in meno rispetto al 2025/26, ma 3 milioni in più rispetto alla previsione USDA di agosto.
Nell’Unione europea produzione in calo dell’8%
Il quadro assume particolare rilievo anche per l’Europa. Per l’Unione europea l’USDA prevede nel 2026/27 una produzione di frumento di 133,8 milioni di tonnellate, contro 145,1 milioni nella campagna precedente, con una flessione vicina all’8%. Le esportazioni sono stimate a 31 milioni di tonnellate e le scorte finali a 13,52 milioni.
L’Italia rimane strutturalmente esposta all’andamento dei mercati internazionali: secondo ISTAT, nel 2025 le importazioni complessive di frumento hanno raggiunto circa 97 milioni di quintali, equivalenti a 9,7 milioni di tonnellate, contro una produzione nazionale di circa 59,5 milioni di quintali, poco meno di 6 milioni di tonnellate.
Sul mercato nazionale, intanto, la CUN grano duro del 28 settembre ha confermato integralmente le quotazioni della settimana precedente. Il Fino resta a 285-290 euro a tonnellata al Sud, 275-280 al Centro e al Nord e 256-261 nelle Isole. Per le qualità superiori il Fino alto proteico vale 305-310 €/t al Nord, 310-315 al Centro e 330-335 al Sud; il Fino proteico è quotato rispettivamente 285-290, 295-300 e 310-315 €/t. Anche il Convenzionale resta fermo: 265-270 €/t al Nord e al Centro, 276-281 al Sud e 251-256 nelle Isole.
Dopo i rialzi registrati nelle settimane precedenti, la seduta del 28 settembre segna quindi una fase di stabilità del grano duro italiano. Sul tenero, l’ultima rilevazione ISMEA disponibile al 21 settembre indicava il buono mercantile a 249 €/t a Torino, 242 a Cuneo e 236 ad Alessandria.
Il mercato internazionale del frumento dispone dunque ancora di volumi produttivi elevati, ma gli equilibri stanno diventando sempre più dipendenti dalla capacità di Russia e Ucraina di riportare regolarità nei flussi dal Mar Nero. Se le difficoltà dovessero protrarsi il problema potrebbe trasferirsi progressivamente dalla logistica della campagna corrente alle decisioni di semina e agli investimenti produttivi per il raccolto 2027.