MAIS, RACCOLTO AMERICANO SUPERIORE ALLE ATTESE: MERCATI MONDIALI IN RIBASSO, IN ITALIA (PER IL MOMENTO) I PREZZI SONO AUMENTATI
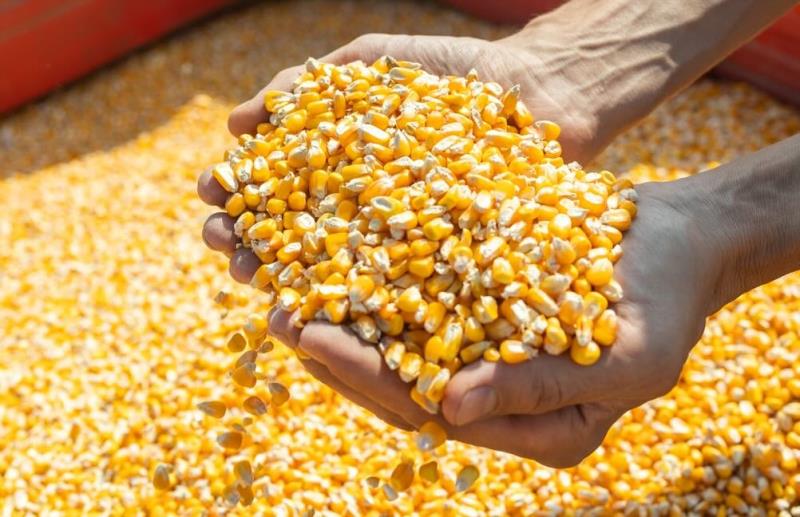
L'USDA rivede al rialzo le rese del mais statunitense e porta la produzione prevista a oltre 407 milioni di tonnellate. Crescono anche le scorte mondiali. Le quotazioni dei futures hanno reagito con forti ribassi, mentre l'ultima rilevazione del CREFIS documenta aumenti dei prezzi in Italia e sui mercati internazionali durante settembre. Si apre una nuova fase per gli scambi commerciali e per i costi delle filiere zootecniche.
Stati Uniti, produzione stimata a 407 milioni di tonnellate
Il raccolto americano di mais sarà più abbondante di quanto previsto appena un mese fa. Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA), nel rapporto World Agricultural Supply and Demand Estimates (WASDE) pubblicato il 9 ottobre 2026, ha aumentato la stima della resa media nazionale da 178,5 a 181,2 bushel per acro, equivalenti a circa 11,37 tonnellate per ettaro.
La revisione porta la produzione statunitense prevista per il 2026 a 16,034 miliardi di bushel, pari a circa 407,3 milioni di tonnellate, con un incremento di quasi 6 milioni di tonnellate rispetto alle stime di settembre. La superficie destinata alla raccolta rimane invariata a 88,5 milioni di acri, circa 35,8 milioni di ettari. Il rapporto USDA indica inoltre una revisione al rialzo di 173 milioni di bushel delle scorte iniziali. Sommando questo incremento ai 234 milioni di bushel di maggiore produzione prevista, le disponibilità complessive aumentano di 407 milioni di bushel, pari a circa 10,3 milioni di tonnellate.
Le giacenze finali statunitensi previste per la campagna 2026/2027 salgono a 1,849 miliardi di bushel, circa 47 milioni di tonnellate, con un incremento di oltre 7 milioni di tonnellate rispetto alle valutazioni precedenti. La maggiore disponibilità di prodotto supera l'aumento previsto dei consumi e delle esportazioni. Di conseguenza, USDA ha ridotto da 4,80 a 4,70 dollari per bushel la previsione del prezzo medio stagionale riconosciuto ai produttori americani.
La reazione dei mercati: futures in forte ribasso
La revisione delle rese ha sorpreso gli operatori. Prima della pubblicazione del rapporto, le stime raccolte da Dow Jones indicavano una resa media di circa 177,7 bushel per acro, inferiore persino alla precedente previsione USDA. Il dato effettivo di 181,2 bushel ha quindi modificato rapidamente le aspettative sull'offerta.
Nella seduta del 9 ottobre i futures sul mais al Chicago Board of Trade hanno registrato forti ribassi, arrivando temporaneamente al limite giornaliero consentito dalle contrattazioni. La reazione è stata determinata soprattutto dalla differenza tra le aspettative degli operatori e le nuove previsioni ufficiali. Un raccolto più abbondante aumenta infatti la disponibilità potenziale di cereale e può rafforzare la concorrenza tra gli esportatori.
Le quotazioni dei contratti futures incorporano però anche le aspettative sulla domanda futura e sui livelli delle scorte. Per valutare la durata della fase ribassista sarà quindi necessario seguire l'andamento effettivo delle esportazioni e dei consumi.
Scorte mondiali in aumento, maggiore concorrenza sui mercati
La revisione americana modifica anche il bilancio mondiale del mais. Secondo le nuove stime USDA, le scorte finali globali per la campagna 2026/2027 raggiungono 280,44 milioni di tonnellate, rispetto ai 272,10 milioni previsti a settembre. L'incremento di oltre 8 milioni di tonnellate amplia il margine di disponibilità del mercato internazionale.
Per gli Stati Uniti USDA prevede esportazioni pari a 3,3 miliardi di bushel, circa 83,8 milioni di tonnellate, con una revisione al rialzo rispetto a settembre. L'abbondanza del raccolto americano potrebbe favorire offerte più competitive sui mercati di importazione, influenzando le strategie commerciali degli altri grandi esportatori, in particolare Brasile, Argentina e Ucraina.
Le conseguenze dipenderanno anche dall'andamento dei raccolti sudamericani, dai costi di trasporto e dalle condizioni valutarie.
L'aumento dell'offerta statunitense rafforza le aspettative ribassiste sui mercati internazionali. La trasmissione di questa tendenza ai prezzi dei singoli Paesi dipenderà tuttavia dall'andamento della domanda, dai costi logistici e dalla competitività delle diverse origini.
Italia: a settembre prezzi in aumento
Il quadro internazionale va confrontato con l'andamento del mercato italiano, che nelle ultime settimane ha mostrato una dinamica differente. Come rileva il CREFIS, Centro Ricerche Economiche sulle Filiere Sostenibili dell'Università Cattolica del Sacro Cuore, nel mese di settembre i prezzi del mais sono aumentati sia in Italia sia sulle principali piazze estere considerate nell'indagine.
Alla Borsa merci di Milano il mais nazionale contratto 103 ha raggiunto una media di 257,3 euro per tonnellata, in aumento del 2,9% rispetto ad agosto e del 5,4% rispetto a settembre 2025.
Il mais nazionale con caratteristiche si è attestato a 282,5 euro per tonnellata, con un incremento mensile del 6,8%, mentre quello comunitario ha raggiunto 290,5 euro, in crescita del 5,1%. Gli aumenti hanno interessato anche le quotazioni estere: il mais francese è salito del 10,7% su base mensile e quello statunitense rilevato in Iowa del 12,3%.
Si tratta di dati riferiti a settembre, precedenti alla pubblicazione delle nuove stime USDA. La loro importanza consiste nel documentare una fase di rialzo dei prezzi che potrebbe essere modificata dalle nuove prospettive produttive americane.
La distanza tra le quotazioni italiane e quelle rilevate negli Stati Uniti riflette anche differenze nelle condizioni commerciali, nella qualità dei prodotti e nei costi logistici. Il confronto diretto dei prezzi richiede pertanto di considerare tali componenti.
Le possibili conseguenze per l'Europa e la zootecnia italiana
La maggiore disponibilità di mais statunitense può rafforzare la concorrenza sui mercati internazionali e influenzare indirettamente anche le quotazioni europee. Per l'Italia, gli effetti dipenderanno soprattutto dall'andamento dei prezzi delle origini effettivamente disponibili, in particolare quelle comunitarie e delle principali aree esportatrici, oltre che dai costi di trasporto, dal cambio euro-dollaro e dai requisiti qualitativi richiesti dagli utilizzatori.
Il mais costituisce una componente fondamentale delle razioni zootecniche, in particolare negli allevamenti avicoli e suinicoli e, con impieghi differenti, in quelli bovini. Un eventuale ridimensionamento dei prezzi internazionali potrebbe quindi favorire una riduzione dei costi di approvvigionamento dei mangimifici e delle imprese zootecniche.
Per i produttori cerealicoli italiani, invece, l'aumento dell'offerta mondiale potrebbe accentuare la concorrenza del prodotto importato, soprattutto qualora le quotazioni internazionali dovessero mantenersi su livelli inferiori rispetto a quelli registrati in settembre.
L'effetto effettivo sul mercato nazionale dipenderà dalla disponibilità di mais europeo, dai requisiti qualitativi richiesti dagli utilizzatori e dall'andamento dei costi di importazione.
Le prospettive dei prossimi mesi
Il rapporto USDA del 9 ottobre introduce un elemento di possibile riequilibrio dopo gli aumenti delle quotazioni registrati in settembre. Il mercato dovrà ora verificare se le maggiori disponibilità americane saranno accompagnate da una crescita sufficiente dei consumi e delle esportazioni oppure se contribuiranno a mantenere elevate le scorte. Per l'Italia il dato da seguire sarà soprattutto la trasmissione delle variazioni dei prezzi internazionali alle quotazioni nazionali del mais.
La prospettiva di un'offerta mondiale più abbondante potrebbe favorire gli utilizzatori di cereali e la zootecnia, mentre per i produttori agricoli si profila una maggiore concorrenza commerciale. Le prossime rilevazioni dei prezzi consentiranno di valutare se la revisione americana avrà effetti duraturi anche sul mercato europeo.